Viscofan no fabrica embutidos. Fabrica la piel que los envuelve: la envoltura artificial —de celulosa, de colágeno, de fibra o de plástico— en la que la industria cárnica embute salchichas, chorizos, salamis y jamones cocidos. Es un negocio pequeño, muy técnico y con pocos competidores, y la compañía de Tajonar (Navarra) es la única del sector que fabrica las cuatro tecnologías.

El 9 de septiembre de 2026, Viscofan cerró a 56,20 euros. Un 17,5 % por debajo de su máximo histórico de marzo de 2023 y un 10 % por encima del mínimo de las últimas 52 semanas, que marcó el 14 de octubre de 2025: el día de Danville, del que hablamos más adelante. En doce meses ha perdido un 7,9 % de precio; en cinco, un 6,1 %. Con los dividendos cobrados, el saldo a cinco años es de un +15,9 %.
Lo que ha pagado con cargo a 2025 —1,483 euros en diciembre y 1,799 en junio— suma 3,282 euros por acción: una rentabilidad del 5,84 % sobre el precio de hoy.
Tres hechos para situarse, porque todo lo demás cuelga de ellos:
- Casi nunca, en los veintiún años de serie que tenemos, había rendido tanto. De las 5.549 sesiones desde diciembre de 2004, solo 59 han ofrecido una rentabilidad igual o superior a la de hoy: 41 en 2025 y 18 en 2026. Antes de 2025 no hay ninguna. El máximo fue un 6,15 %, el 24 de noviembre de 2025.
- Desde 2023 reparte casi todo lo que gana. El dividendo con cargo a 2023 saltó un 54 % de golpe, porque el consejo le añadió un euro extraordinario por acción que ha repetido cada año desde entonces. En 2025 se llevó el 94 % del beneficio por acción, cuando de 2020 a 2022 se llevaba el 64 %.
- Siete de cada diez derechos acaban en acciones nuevas. Desde 2024 cada pago puede cobrarse en efectivo, recibirse en acciones nuevas o venderse en bolsa como derecho, y la compañía recompra y amortiza las mismas acciones que emite. En junio de 2026, los titulares del 30,3 % del capital pidieron efectivo; el resto de los derechos se convirtió en acciones.
Un 5,84 % puede ser una oportunidad o un aviso. En Viscofan, las dos lecturas se apoyan exactamente en los mismos números.
Un aviso antes de empezar. Lo que viene a continuación son hechos: de dónde sale cada cifra y las dos maneras legítimas de leerla. Opinamos al final, en un bloque aparte y después de hacer las cuentas. Ni una cosa ni la otra son asesoramiento financiero: no somos asesores, no conocemos tu situación y la decisión es tuya.
De tres sitios: nuestra propia base de datos —veintiún años de precios y dividendos, sesión a sesión—, los documentos de la propia compañía —memorias anuales, y la presentación y el informe financiero del primer semestre de 2026 remitidos a la CNMV— y la prensa y los análisis profesionales, contrastados entre sí. Ante una discrepancia, manda la memoria.
El análisis se cierra el 10 de septiembre de 2026 con los datos de mercado del cierre del 9 de septiembre: 56,20 euros. Donde una cifra no está disponible, se dice; donde dos fuentes no cuadran, se explica por qué.
1. Qué es Viscofan, de un vistazo
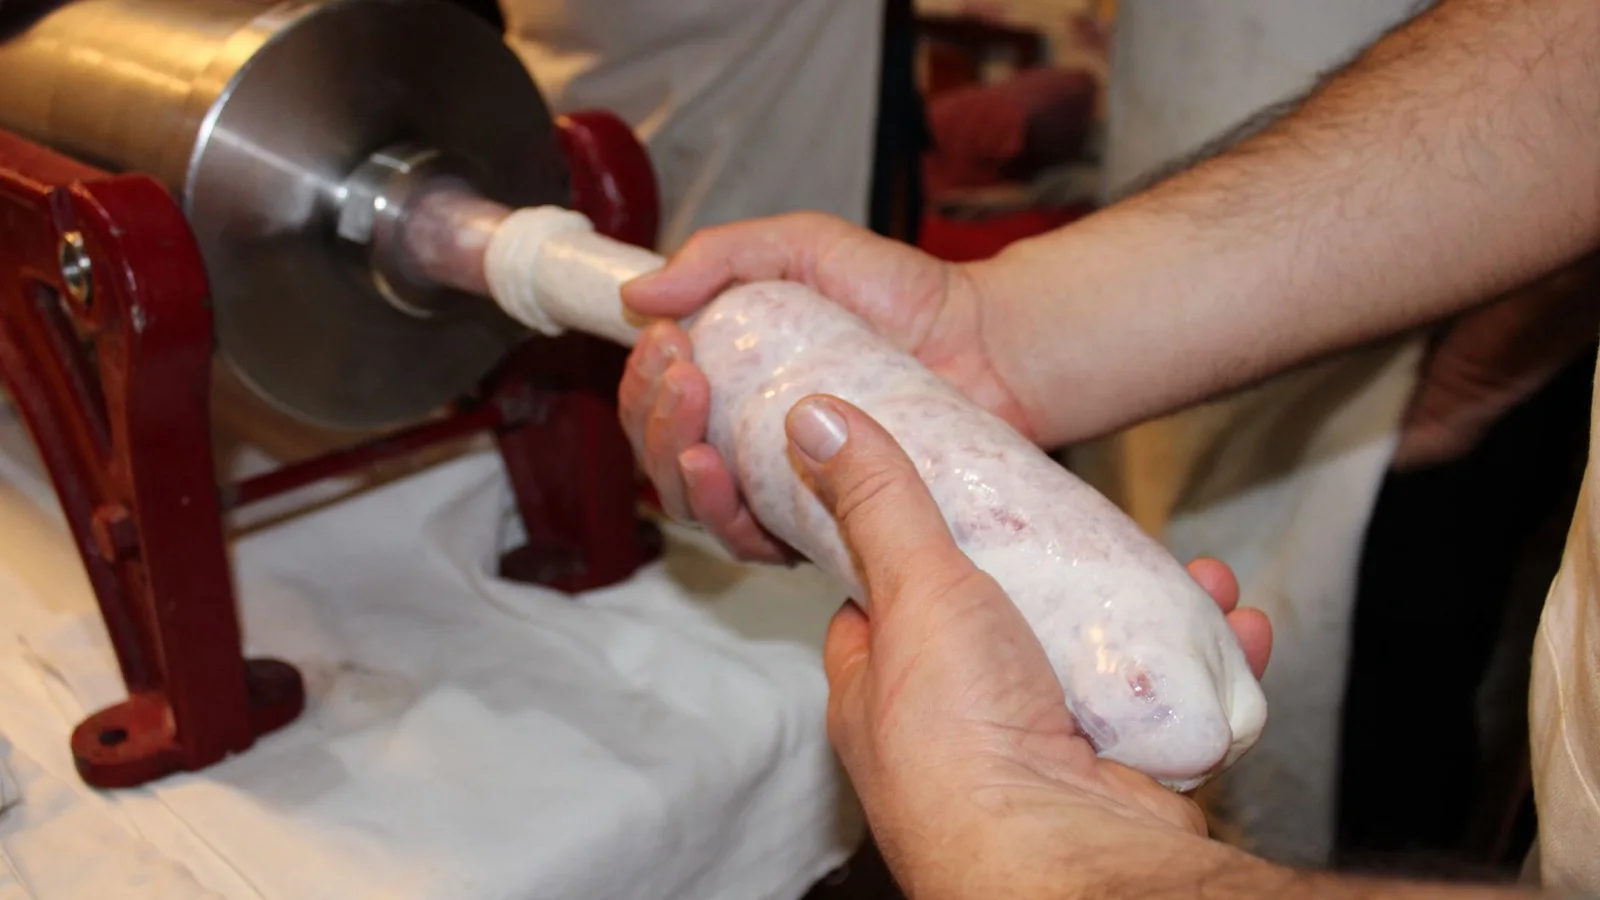
Viscofan hace una sola cosa y la hace para buena parte de la industria cárnica del mundo: las envolturas artificiales en las que se embuten los productos cárnicos. Celulósicas para las salchichas que se pelan antes de envasar; de colágeno para las que se comen con piel; fibrosas para los embutidos de gran calibre; plásticas para cocidos y jamones. Es la única compañía del sector que fabrica las cuatro.
| Viscofan en 2025 | Cifra |
|---|---|
| Ingresos | 1.252,0 M€ (máximo histórico) |
| Ingresos de los últimos doce meses (a 30 jun 2026) | 1.263,0 M€ |
| EBITDA | 290,0 M€ · margen del 23,2 % |
| Beneficio neto | 159,9 M€ (máximo histórico) |
| Plantilla media | 5.721 personas |
| Mezcla de ingresos | envolturas 82,6 % · nuevos negocios 12,8 % · energía 4,7 % |
| Ventas por región de origen | Europa y África 41 % · Norteamérica 31 % · Sudamérica 14 % · Asia-Pacífico 14 % |
| Capitalización bursátil (9 sep 2026) | 2.585 M€ |
| Valor de empresa | 2.899 M€ |
| Deuda bancaria neta (30 jun 2026) | 283,3 M€ · una vez el EBITDA |
| Primer accionista | Corporación Financiera Alba (14,3 % a cierre de 2024) |
Es un negocio que casi nadie ve y que muy pocos pueden copiar. La envoltura celulósica se fabrica con el proceso de la viscosa —se disuelve celulosa y se regenera en forma de tubo—, una química industrial que exige plantas grandes, permisos ambientales exigentes y años de oficio. Por eso el mercado mundial se reparte entre un puñado de fabricantes. Con las cifras de mercado de la presentación del plan Beat’30, tal como las resumieron los analistas, las envolturas de proteína —colágeno, vegetal y gel coextruido— mueven unos 3.300 millones de euros al año y Viscofan tiene el 17 %; las de contacto —celulósica, fibrosa y plástico—, unos 1.800 millones, con el 31 %. Entre las dos, algo más de una quinta parte de un mercado de unos 5.100 millones.
La ventaja de ser el único con las cuatro tecnologías es comercial: un gran grupo cárnico puede comprarle toda su gama a un solo proveedor, que tiene 32 instalaciones repartidas por dieciocho países.
La contrapartida es que no es una empresa de marca, es una industria: intensiva en energía y en química, con plantas repartidas por cuatro continentes. Eso trae dos riesgos que no tiene un fabricante de consumo —el tipo de cambio y los permisos ambientales— y los dos protagonizan buena parte de este análisis.
2. Seis años en cifras
| 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | LTM jun-26 | |
|---|---|---|---|---|---|---|---|
| Ingresos (M€) | 912,2 | 969,2 | 1.201,0 | 1.225,8 | 1.204,0 | 1.252,0 | 1.263,0 |
| YoY | +7,4 % | +6,3 % | +23,9 % | +2,1 % | −1,8 % | +4,0 % | — |
| EBITDA (M€) | 234,4 | 246,7 | 267,2 | 268,4 | 285,3 | 290,0 | 279,3 |
| YoY | +16,6 % | +5,2 % | +8,3 % | +0,4 % | +6,3 % | +1,6 % | — |
| Margen EBITDA | 25,7 % | 25,5 % | 22,2 % | 21,9 % | 23,7 % | 23,2 % | 22,1 % |
| Beneficio antes de impuestos (M€) | 159,7 | 176,4 | 183,8 | 168,9 | 206,4 | 176,3 | 183,1 |
| YoY | +22,8 % | +10,5 % | +4,2 % | −8,1 % | +22,2 % | −14,6 % | — |
| Beneficio neto (M€) | 122,5 | 133,0 | 139,4 | 141,0 | 157,0 | 159,9 | 161,4 |
| YoY | +16,0 % | +8,6 % | +4,8 % | +1,1 % | +11,4 % | +1,8 % | — |
| BPA | 2,63 € | 2,86 € | 3,02 € | 3,03 € | 3,38 € | 3,50 € | 3,56 € |
| YoY | +15,9 % | +8,7 % | +5,6 % | +0,3 % | +11,6 % | +3,6 % | — |
| Flujo de caja libre (M€) | 117,5 | 120,1 | −0,5 | 57,9 | 147,8 | 102,5 | — |
| Deuda bancaria neta (M€) | 38,2 | 1,8 | 101,3 | 138,0 | 146,9 | 206,1 | 283,3 |
| Dividendo con cargo al ejercicio | 1,690 € | 1,830 € | 1,940 € | 2,996 € | 3,125 € | 3,282 € | — |
| YoY | +5,0 % | +8,3 % | +6,0 % | +54,4 % | +4,3 % | +5,0 % | — |
Lo que dice la tabla, sin adornos:
- Las ventas han crecido un 37 % en cinco años, y casi todo fue un solo año. 2022 sumó un 23,9 %, el año en que la inflación permitió subir precios a toda la industria. Desde entonces, un 2,1 %, un −1,8 % y un 4,0 %.
- El margen no ha vuelto a donde estaba. Del 25,7 % de 2020 al 22,1 % de los últimos doce meses. El plan estratégico que terminó en 2025 prometía un 26 %; se quedó en el 23,2 %.
- El beneficio neto marca máximos; el beneficio antes de impuestos, no. En 2025 cayó un 14,6 % antes de impuestos y subió un 1,8 % después. La diferencia la puso el impuesto, y tiene su propio apartado.
- La deuda bancaria neta se ha multiplicado por más de cinco desde 2020 —de 38 a 206 millones al cierre de 2025, y 283 en junio de 2026— con el dividendo más alto de la historia de la compañía. Sigue siendo poca deuda: una vez el EBITDA. Pero la dirección es la contraria de hace cinco años.
3. De qué vive: envolturas, nuevos negocios y energía
Hasta 2025 la compañía contaba sus ingresos en tres bloques: el negocio tradicional de envolturas; los nuevos negocios —colágeno para otros usos, plásticos, soluciones de transferencia de sabor y color, golosinas para mascotas—, y la venta de la electricidad que producen sus plantas de cogeneración.
| Ingresos por negocio (M€) | 2023 | 2024 | 2025 | Peso en 2025 |
|---|---|---|---|---|
| Envolturas (negocio tradicional) | 985,3 | 996,6 | 1.033,7 | 82,6 % |
| YoY | — | +1,1 % | +3,7 % | |
| Nuevos negocios | 151,5 | 147,3 | 159,7 | 12,8 % |
| YoY | — | −2,8 % | +8,4 % | |
| Venta de energía | 89,0 | 60,1 | 58,6 | 4,7 % |
| YoY | — | −32,5 % | −2,5 % | |
| Total | 1.225,8 | 1.204,0 | 1.252,0 | 100 % |
El peso lo lleva la envoltura: más de ocho de cada diez euros. Los nuevos negocios crecieron un 8,4 % en 2025, ayudados por dos compras en Brasil: el 60 % de Brasfibra y Master Couros, dos fabricantes de colágeno, por 14,5 millones, y el 51 % de Pet Mania, que fabrica golosinas para perros y vende sobre todo en Estados Unidos, por 5,6 millones. La energía, en cambio, ha perdido un tercio desde 2023 y sigue bajando.
Y desde 2026, la estructura del plan nuevo
Con el plan Beat’30, la compañía reorganiza los ingresos en tres divisiones —alimentación, envases e ingredientes (FPI, por sus siglas en inglés), salud y golosinas para mascotas— más la energía. El primer semestre de 2026 es el primero con esa estructura:
| División (1S26) | Ingresos (M€) | Peso | YoY |
|---|---|---|---|
| Food, Packaging & Ingredients (FPI) | 591,7 | 94,0 % | +1,8 % |
| Health (colágeno para salud) | 3,8 | 0,6 % | +57,3 % |
| Pet Treats (golosinas para mascotas) | 8,3 | 1,3 % | +87,8 % |
| Energía | 26,0 | 4,1 % | −15,4 % |
| Total | 629,8 | 100 % | +1,8 % |
Leída en porcentajes, la tabla 4 puede engañar. Health y Pet Treats crecen un 57 % y un 88 %, pero entre las dos suman 12,1 millones: menos del 2 % de las ventas. El plan a 2030 depende en buena parte de que dejen de ser una nota a pie de página. Lo que mueve hoy la cuenta es la envoltura, y dentro de ella la compañía destaca la celulósica, que dice estar creciendo por encima del ritmo histórico del mercado, y el colágeno, que sigue sustituyendo a la tripa animal.
4. Dónde vende, y en qué moneda
| Región de origen (M€) | 2023 | 2024 | 2025 | Peso 2025 | 1S26 |
|---|---|---|---|---|---|
| Europa, Oriente Medio y África | 531,3 | 508,5 | 512,7 | 40,9 % | 254,8 |
| YoY | — | −4,3 % | +0,8 % | −1,2 % | |
| Norteamérica | 369,3 | 373,7 | 387,4 | 30,9 % | 194,3 |
| YoY | — | +1,2 % | +3,6 % | −0,2 % | |
| Sudamérica | 166,7 | 158,8 | 181,4 | 14,5 % | 99,2 |
| YoY | — | −4,7 % | +14,3 % | +11,1 % | |
| Asia-Pacífico | 158,5 | 163,0 | 170,5 | 13,6 % | 81,4 |
| YoY | — | +2,9 % | +4,6 % | +6,0 % |
Europa, casi la mitad de hace una década, apenas se mueve. Lo que crece está en América y en Asia: Sudamérica subió un 14,3 % en 2025, con Brasil y las compras de colágeno, y Norteamérica un 3,6 %. Pero la tabla está en euros, y ahí está la trampa.
En el primer semestre de 2026 las ventas de Norteamérica cayeron un 0,2 % en euros y crecieron un 5,8 % en moneda local. El grupo entero creció un 1,8 % en euros y un 4,8 % a tipos de cambio constantes. Y lo que en ventas son tres puntos, en el EBITDA son diez:
| Del EBITDA del 1S25 al del 1S26 | M€ | Efecto |
|---|---|---|
| EBITDA del primer semestre de 2025 | 145,2 | |
| Crecimiento comparable | +4,5 | +3,1 pp |
| Tipo de cambio | −14,6 | −10,1 pp |
| Perímetro (Pet Mania) | −0,6 | −0,4 pp |
| EBITDA del primer semestre de 2026 | 134,5 | −7,4 % |
La explicación es estructural, no de un año. Viscofan cobra buena parte de sus ventas en dólares y paga en euros una parte mayor de sus costes, porque sus grandes plantas están en España, Alemania y Chequia. Su memoria de 2023 lo deja ver en el balance: el dólar era el 37 % de lo pendiente de cobro y solo el 22 % de lo pendiente de pago; el euro, el 32 % y el 47 %. México es el caso extremo: allí fabrica, pero casi no factura en pesos. La propia compañía calcula que un movimiento del 5 % del dólar frente al euro mueve unos 5,5 millones el beneficio neto de un semestre. Se protege en parte: según su informe semestral, su política es cubrir con contratos de divisa el saldo neto en dólares entre cobros y pagos, que fija con el presupuesto de cada año a partir del EBITDA esperado. Al fijarse año a año, esas coberturas amortiguan el ejercicio en curso, pero no impiden que un dólar débil y persistente acabe llegando a las cuentas. Cuando el euro se aprecia, el margen se estrecha sin que el negocio haya cambiado. En 2023 el EBITDA creció un 0,5 % en euros y un 7,9 % a tipos constantes, y en 2025 volvió a pasar, con un recorte de la guía en octubre que el apartado 8 cuenta entero.
La otra cara del dólar son las monedas en las que fabrica. El mismo cálculo de la compañía, hecho para el primer semestre de 2026 y moviendo una sola divisa cada vez, dice que si la corona checa o el real brasileño se aprecian un 5 % frente al euro, el beneficio neto del semestre baja unos 1,0 y 0,8 millones: en Chequia y en Brasil gasta en esa moneda más de lo que ingresa. Y en el balance la corona pesa ya tanto como el dólar: un 5 % de la corona mueve 7,7 millones el valor en euros de lo que tiene invertido allí, frente a 7,5 el dólar.
5. La máquina: márgenes y rentabilidad
| 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | LTM jun-26 | |
|---|---|---|---|---|---|---|---|---|
| Margen EBITDA | 23,7 % | 25,7 % | 25,5 % | 22,2 % | 21,9 % | 23,7 % | 23,2 % | 22,1 % |
| Margen de explotación | 15,3 % | 17,9 % | 18,0 % | 15,7 % | 15,1 % | 16,7 % | 16,4 % | 15,4 % |
| Margen neto | 12,4 % | 13,4 % | 13,7 % | 11,6 % | 11,5 % | 13,0 % | 12,8 % | 12,8 % |
| Rentabilidad sobre fondos propios | 13,7 % | 16,1 % | 17,1 % | 16,1 % | 15,1 % | 16,6 % | 17,1 % | 17,7 % |
| Rentabilidad sobre el capital invertido | 11,6 % | 13,9 % | 14,3 % | 13,8 % | 13,5 % | 13,0 % | 15,2 % | 13,8 % |
Dos cosas se leen solas. La primera: esta es una compañía de calidad. Una rentabilidad sobre fondos propios de entre el 14 % y el 17 % durante siete años, con muy poca deuda, no la consigue cualquier fabricante industrial. La segunda: el margen de 2020 y 2021 no ha vuelto. La inflación de 2022 —materias primas, energía, pieles para el colágeno— se lo llevó, y las subidas de precio lo han recuperado solo a medias.
Los doce meses a junio de 2026 dejan el margen EBITDA en el 22,1 %, el más bajo desde 2023. Y el segundo trimestre añadió un problema nuevo: los gastos por consumo —las materias primas— subieron un 16,8 % interanual, después de bajar un 2,2 % en el primero, con las pieles para el colágeno, las materias auxiliares y el gas como causas que cita la compañía. En los mercados, el gas natural europeo casi ha triplicado su precio desde enero y el Brent ha subido un 68 %. La compañía lo atribuye al conflicto de Oriente Medio y ha respondido con subidas de precio y un plan de control de gastos para la segunda mitad del año.
6. La trampa del titular: el beneficio «récord» de 2025
El 26 de febrero de 2026 los titulares coincidieron: Viscofan ganó más que nunca. Es cierto —159,9 millones, un 1,8 % más que en 2024—, pero la cuenta de resultados cuenta otra historia en cuanto se baja un par de líneas:
| M€ | 2024 | 2025 | Variación |
|---|---|---|---|
| Beneficio de explotación | 201,5 | 204,8 | +1,6 % |
| Resultado financiero | +4,9 | −28,5 | −33,4 |
| Beneficio antes de impuestos | 206,4 | 176,3 | −14,6 % |
| Impuesto sobre beneficios | 49,1 | 17,8 | −31,3 |
| Tipo efectivo | 23,8 % | 10,1 % | −13,7 pp |
| Beneficio neto atribuido | 157,0 | 159,9 | +1,8 % |
El negocio ganó un 1,6 % más. Por debajo, dos partidas se movieron en direcciones opuestas y casi por el mismo importe. El resultado financiero empeoró en 33 millones, y el grueso son diferencias de cambio: de ganar 13,0 millones en 2024 a perder 20,1 en 2025, con el dólar debilitándose a lo largo del año. El impuesto bajó en 31 millones, porque la filial estadounidense volvió a beneficios —la compañía lo atribuye al mejor año de la planta de Danville, tras la tecnología celulósica que instaló allí en 2024— y el grupo activó 18 millones de bases imponibles negativas de ejercicios anteriores.
Sin esos 18 millones, el beneficio de 2025 habría sido de unos 142 millones: un 9,6 % menos, no un 1,8 % más. No es un maquillaje —el crédito fiscal es real y la compañía lo explicó—, pero sí es una partida que no se repite igual cada año.
La misma trampa, pero al revés, en 2026
En el primer semestre de 2026 el beneficio de explotación cayó un 9,9 %, hasta 91,8 millones. El resultado financiero, en cambio, mejoró de −18,1 a −1,3 millones, porque las diferencias de cambio pasaron de restar 14,0 millones a sumar 3,7. El beneficio antes de impuestos subió un 8,1 %, el impuesto un 39,7 % —en el primer semestre de 2025 llevaba 5 millones de aquel crédito fiscal— y el beneficio neto un 2,2 %.
El beneficio de explotación y el EBITDA comparable. El resultado financiero de Viscofan es, sobre todo, diferencias de cambio, y va y viene con el dólar; el impuesto de 2025 llevó un crédito fiscal que no se repite en la misma cuantía. Le quedan entre 8 y 9 millones de pérdidas fiscales por activar en Estados Unidos, y no ha dicho si lo hará en 2026.
Un titular que diga «Viscofan gana un 2,2 % más» describe bien el resultado final y mal el negocio: en el mismo semestre, el beneficio de explotación cayó casi un 10 %.
7. Danville: la acusación, la respuesta y lo que sigue abierto
El 14 de octubre de 2025, Hunterbrook —un medio de investigación estadounidense que trabaja junto a un fondo de inversión propio— publicó «Poisoned USA: How The Sausage Is Made — Literally», un reportaje sobre la planta de Viscofan en Danville (Illinois), la mayor del grupo en Estados Unidos y una de sus fábricas de envoltura celulósica. Ese día la acción cerró con una caída del 13,24 %, hasta 51,10 euros —en el peor momento de la sesión llegó a perder un 18 %—: su mayor caída en un día desde octubre de 2018, y unos 363 millones de capitalización.
Lo que afirma el reportaje, con las fuentes que cita:
- Incumplimientos de la ley federal de calidad del aire en siete de los últimos doce trimestres, todos clasificados como de «alta prioridad».
- Al menos cinco acuerdos de cumplimiento firmados con la agencia ambiental de Illinois desde 2015, y una carta de esa agencia, del 24 de junio de 2024, en la que anunciaba su intención de emprender acciones legales.
- Emisiones de disulfuro de carbono —el disolvente del proceso de la viscosa— de 2,4 millones de libras en 2023, vertidos a un arroyo cercano y residuos almacenados en la parcela.
- Una veintena de antiguos trabajadores con enfermedades graves, según sus propios testimonios.
Lo que es un hecho documentado: en julio de 2024 la agencia federal de seguridad laboral propuso sanciones de unos 197.000 dólares por una infracción reiterada y siete graves en la planta. Y en febrero de 2026 el sindicato de la plantilla ganó en los tribunales la ejecución de un laudo que obligaba a readmitir a un representante sindical despedido.
«No permitiremos que nuestra empresa sea objeto de falsedades y tergiversaciones flagrantes.»
La compañía negó las acusaciones «categóricamente» el mismo día. El 24 de noviembre publicó las conclusiones de una revisión interna: la planta opera con los permisos vigentes de aire y agua; los incumplimientos citados fueron puntuales y no sistemáticos; no hay procedimientos judiciales por daños a la salud o al medio ambiente, ni multas. Recordó que ha invertido más de 65 millones de euros en la planta. Un mes antes, el 23 de octubre, había anunciado una recompra de acciones de 30 millones para amortizar.
Dos datos más que conviene tener delante. El primero: Danville no es una planta en declive. En 2024 la compañía terminó de instalar allí una tecnología celulósica nueva, y 2025 fue, según su propio informe de resultados, el mejor año reciente de la planta en productividad, eficiencia y seguridad; es la mejora que permitió activar el crédito fiscal del apartado 6. El segundo: al presentar los resultados de 2025, la dirección explicó a los analistas que, tras el reportaje, la planta había pasado auditorías de la agencia ambiental federal, de la certificación de seguridad alimentaria BRC y de OSHA con resultado satisfactorio.
Lo que sigue abierto. La acción legal que la agencia de Illinois anunció en 2024 no ha trascendido en ninguna dirección. No consta ninguna demanda civil por daños, y la compañía no publica qué parte de su producción, de sus ventas o de su EBITDA sale de Danville. Deminor, especializada en reclamaciones de accionistas, dice estar siguiendo el caso en fase prelitigiosa. Y Hunterbrook declaró no tener posición en Viscofan al publicar, aunque advierte de que su fondo puede tomarlas.
Para quien invierte, Danville no es hoy una cifra: es un riesgo sin cuantificar en la principal planta estadounidense del grupo, en la región de la que sale casi un tercio de las ventas. La acción recuperó una parte del terreno en los meses siguientes, pero el mínimo de las últimas 52 semanas sigue siendo el de aquel día.
8. De Beyond’25 a Beat’30: lo prometido y lo cumplido
En febrero de 2022, Viscofan presentó su plan estratégico Beyond’25 con tres objetivos para 2025. El ejercicio 2025 ya está cerrado:
| Beyond’25 | Objetivo | Real | Diferencia |
|---|---|---|---|
| Ingresos en 2025 | 1.300 M€ | 1.252,0 M€ | −3,7 % |
| Margen EBITDA en 2025 | 26 % | 23,2 % | −2,8 pp |
| Inversión acumulada 2022-2025 | 425 M€ | 358,2 M€ | 84 % de lo previsto |
Ninguno de los tres se cumplió. El más lejano es el margen: casi tres puntos por debajo. La compañía tiene una explicación que es cierta —la inflación de 2022 y el dólar—, pero el resultado es el que es. Y no es solo el plan: la guía anual de EBITDA, ejercicio a ejercicio, cuenta lo mismo.
- 2021 y 2022: por encima de la horquilla, con un +5,2 % frente al 3-5 % prometido y un +8,3 % frente al 4-6 %.
- 2023: prometía entre un 6 % y un 9 %. La recortó dos veces, en julio y en octubre, hasta un 2-4 %, y acabó en +0,5 %, por debajo incluso de la horquilla recortada.
- 2024: entre 285 y 290 millones. Cerró en 285,3, en el suelo.
- 2025: entre un 8 % y un 12 %. En octubre la bajó a 290-302 millones, porque el dólar no estaba en el 1,05 que había supuesto, y cerró en 290,0: otra vez en el suelo del rango recortado.
- 2026: entre un 5 % y un 8 %. Desde julio, la propia compañía da por «más probable» la parte baja.
Cuatro ejercicios seguidos —2023, 2024, 2025 y, si se cumple el aviso, 2026— con el EBITDA en la parte baja de la guía o por debajo de ella. La causa que cita la compañía casi siempre es la misma, el dólar, y los números del apartado 4 le dan la razón.
El plan nuevo
El 26 de febrero de 2026 llegó Beat’30, el plan hasta 2030: 1.800 millones de ingresos y 450 millones de EBITDA —un margen del 25 %—, con más de 600 millones de inversión en cinco años, la mitad para crecer, y más de 1.250 millones de flujo operativo acumulado. Puesto al lado de la historia:
| 2025 | Objetivo 2030 | Crecimiento anual que exige | Histórico 2019-2025 | |
|---|---|---|---|---|
| Ingresos | 1.252,0 M€ | 1.800 M€ | 7,5 % | 6,7 % |
| EBITDA | 290,0 M€ | 450 M€ | 9,2 % | 6,3 % |
| Margen EBITDA | 23,2 % | 25,0 % | +1,8 pp | −0,5 pp |
El plan pide crecer más deprisa que en cualquier tramo reciente de la compañía, y sobre todo mejorar el margen, que es justo lo que el plan anterior no consiguió. Para eso reorganiza el grupo en las tres divisiones de la tabla 4 y sube la inversión: 100 millones en 2026, un 19 % más que en 2025, el 56 % para capacidad —colágeno con tecnología nueva en Estados Unidos, extrusión celulósica en México— y el resto en procesos, medio ambiente y la reubicación de una planta en Chequia. La presentación del plan, según el resumen de los analistas, reparte el esfuerzo por negocios: un 7 % anual en las envolturas de proteína, un 4 % en las de contacto, un 20 % en envases e ingredientes funcionales, un 25 % en salud y un 40 % en golosinas para mascotas.
La guía de 2026 —ingresos entre un 5 % y un 7 % más, EBITDA entre un 5 % y un 8 %, beneficio neto entre un 3 % y un 6 %— sigue en pie, pero desde el 30 de julio con una matización por escrito:
«Las medidas implantadas de incremento de precios y control de gastos están orientadas a alcanzar las cifras de ingresos, EBITDA y resultado neto anunciadas en febrero de 2026, siendo más probable situarse en el rango bajo en términos de EBITDA.»
Traducido: el primer año de Beat’30 arranca con el EBITDA un 7,4 % abajo en el semestre y la propia compañía apuntando a la parte baja de su horquilla. Llegar siquiera ahí exige que la segunda mitad del año crezca a doble dígito.
9. El balance
| M€ | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | Jun-26 |
|---|---|---|---|---|---|---|---|---|
| Deuda bancaria neta | 42,5 | 38,2 | 1,8 | 101,3 | 138,0 | 146,9 | 206,1 | 283,3 |
| Deuda financiera neta con arrendamientos | 89,4 | 82,3 | 38,3 | 141,5 | 180,3 | 192,9 | 251,5 | 308,1 |
| Deuda bancaria neta / EBITDA | 0,21x | 0,16x | 0,01x | 0,38x | 0,51x | 0,51x | 0,71x | 1,01x |
| Fondos propios | 784,4 | 736,2 | 822,8 | 906,9 | 957,8 | 938,9 | 933,1 | 916,6 |
Viscofan sigue siendo una compañía con muy poca deuda: una vez su EBITDA, cuando lo habitual en la industria es el doble o el triple. Pero la tendencia es la contraria de hace cinco años. En diciembre de 2021 la deuda bancaria neta era prácticamente cero; hoy son 283 millones. El semestre explica por qué: salieron 107 millones hacia los accionistas —25,1 de dividendo en efectivo y 81,9 de recompras— frente a 34,5 de inversión.
Dos detalles del balance de junio que conviene conocer. De los 341 millones de deuda bancaria bruta, 273 vencen a menos de un año: la compañía se financia sobre todo con líneas a corto que va renovando. Según el informe semestral, cumple todas las ratios financieras que le exigen sus préstamos a largo plazo; el EBITDA cubre unas treinta veces los intereses, y no tiene calificación crediticia de ninguna de las tres grandes agencias. Su propio cálculo pone cifra a lo poco que le afectan los tipos: un punto más de Euribor habría restado 1,1 millones al resultado del semestre, unos 2 millones al año, poco más del 1 % de su beneficio. Ylas existencias subieron 50 millones en seis meses, hasta 436,9: casi el 35 % de las ventas de doce meses.
10. El dividendo, con la letra pequeña
Viscofan paga dos veces por ejercicio: un dividendo a cuenta en diciembre y un complementario en junio del año siguiente, más una prima de asistencia a la junta de un céntimo que solo cobran las acciones presentes o representadas. Todo lo que sigue va por ejercicio —lo que se paga con cargo a cada año— porque por año natural la serie engaña: en diciembre de 2020 el consejo adelantó parte de lo que tocaba pagar en junio de 2021, y eso fabrica un recorte en 2021 que no existió.
10.1 · Ocho ejercicios de dividendo
| Ejercicio | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|---|
| Dividendo del ejercicio | 1,590 € | 1,610 € | 1,690 € | 1,830 € | 1,940 € | 2,996 € | 3,125 € | 3,282 € |
| YoY | +3,2 % | +1,3 % | +5,0 % | +8,3 % | +6,0 % | +54,4 % | +4,3 % | +5,0 % |
| Del que extraordinario | — | — | — | — | — | 1,000 € | 1,000 € | 1,000 € |
| Payout sobre el beneficio por acción | 59,8 % | 70,9 % | 64,3 % | 64,0 % | 64,2 % | 98,9 % | 92,5 % | 93,8 % |
| Payout del dividendo sin el extraordinario | 59,8 % | 70,9 % | 64,3 % | 64,0 % | 64,2 % | 65,9 % | 62,9 % | 65,2 % |
La tabla tiene dos mitades. Hasta 2022, un dividendo que crecía entre el 1 % y el 8 % al año y se llevaba en torno al 64 % del beneficio. Desde 2023, un dividendo un 54 % más alto de golpe que se lleva más del 90 %. El salto no vino de ganar más —el beneficio por acción de 2023 subió un 0,3 %— sino de repartir más: el consejo añadió un euro extraordinario por acción al complementario, y lo ha repetido en 2024 y en 2025.
Con Beat’30, el compromiso por escrito es «una política creciente de dividendos totales» y, para 2026, repartir más que en 2025: si el total tiene que crecer, el euro extraordinario ya no se puede retirar sin incumplirlo. Es la diferencia entre un premio que se puede quitar sin que nadie lo llame recorte y un compromiso. Y conviene tenerlo presente al leer la rentabilidad: el 5,84 % de hoy lleva dentro ese euro. Sin él, el dividendo de 2025 fue de 2,282 euros, un 4,06 % sobre el precio de hoy, que sigue en la parte alta de su historia pero ya no fuera de ella.
La compañía comunica 3,25 euros de remuneración con cargo a 2025: 1,483 a cuenta en diciembre, un complementario ordinario de 0,757, el euro extraordinario y la prima de asistencia de un céntimo. Son las cifras que anunció en febrero, con el complementario todavía en su mínimo.
El complementario se pagó con el dividendo flexible, y su importe definitivo sale de una fórmula ligada a la cotización de finales de mayo: quedó en 1,799 euros —0,799 ordinario más el euro—, 4,2 céntimos por encima de lo anunciado. Sin la prima, que solo cobran las acciones presentes o representadas en la junta, lo pagado a cada acción fue 1,483 + 1,799 = 3,282 euros, la cifra que usamos en todo el análisis. Por lo mismo, el ordinario pagado fue 2,282 euros y no los 2,25 anunciados.
10.2 · Cómo se cobra: el dividendo flexible
Desde junio de 2024, cada pago llega con tres opciones que se pueden combinar para distintos paquetes de acciones: cobrarlo en efectivo, recibir acciones nuevas totalmente liberadas o vender en bolsa los derechos de asignación gratuita que da cada acción. Para un particular residente, así las trata la Agencia Tributaria en el impuesto sobre la renta:
- Acciones nuevas: no son renta. El coste fiscal de las acciones antiguas se reparte entre todas, antiguas y nuevas, y se tributa cuando se venden.
- Venta de los derechos en bolsa: ganancia patrimonial del ejercicio, sometida a retención.
- Efectivo: dividendo, rendimiento del capital mobiliario con retención, igual que cualquier otro dividendo.
| Pago | € por acción | Cobrado en efectivo | Acciones nuevas |
|---|---|---|---|
| Complementario 2023 · junio de 2024 | 1,596 | — | 675.954 |
| A cuenta 2024 · diciembre de 2024 | 1,437 | — | 662.369 |
| Complementario 2024 · junio de 2025 | 1,688 | ≈ 36,7 % | — |
| A cuenta 2025 · diciembre de 2025 | 1,483 | ≈ 32,4 % | 898.098 |
| Complementario 2025 · junio de 2026 | 1,799 | 30,3 % | 1.001.717 |
La proporción que pide efectivo baja edición a edición: de algo más de un tercio a menos de un tercio. Y hay un detalle que conviene no perder de vista: como la compañía recompra en bolsa las acciones que luego amortiza, el dividendo flexible no ahorra caja. Lo que un accionista deja de cobrar en efectivo, la compañía lo gasta en recomprar. A efectos de caja, el dividendo cuesta prácticamente lo mismo que si se pagara entero en efectivo; lo que cambia es quién tributa y cuándo.
10.3 · Los payouts, y cuál manda
| M€ | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 1S26 |
|---|---|---|---|---|---|---|---|---|
| Dividendo en efectivo | 74,3 | 109,4 | 78,3 | 84,5 | 89,5 | 60,1 | 51,1 | 25,1 |
| Recompras | 6,5 | 0,0 | 4,9 | 12,2 | 6,3 | 90,7 | 94,0 | 81,9 |
| Total a los accionistas | 80,8 | 109,4 | 83,2 | 96,7 | 95,8 | 150,8 | 145,1 | 107,0 |
| Flujo de caja libre | 109,6 | 117,5 | 120,1 | −0,5 | 57,9 | 147,8 | 102,5 | 34,9 |
| Diferencia | +28,8 | +8,1 | +36,9 | −97,2 | −37,9 | −3,0 | −42,6 | −72,1 |
Tres payouts, tres lecturas. Sobre el beneficio, el 94 %. Sobre el beneficio pero sin el euro extraordinario, el 65 %: el nivel de siempre. Y sobre la caja, la tabla 14: desde 2022, ningún año cubrió el flujo de caja libre todo lo que salió hacia los accionistas; 2024 se quedó a 3 millones. La diferencia la ha puesto la deuda.
La lectura justa tiene dos caras. En contra: un payout del 94 % no deja margen para un mal año sin pedir prestado. A favor: el flujo de caja libre de Viscofan es muy irregular porque el circulante absorbe mucho dinero en los años en que suben las ventas o los costes —2022 es el caso extremo—, y la deuda de partida era prácticamente cero.
10.4 · ¿Está en riesgo el dividendo?
Depende de cómo se haga la cuenta, y la cuenta rápida está mal. Si se anualiza el último pago multiplicándolo por dos —lo que hacen muchos comparadores—, sale un dividendo de 3,60 euros, una rentabilidad del 6,40 % y un payout por encima del 100 %. Pero Viscofan no paga dos importes iguales: el complementario de junio lleva dentro el euro extraordinario y es mayor que el a cuenta de diciembre, así que multiplicarlo por dos sobrestima el dividendo cada verano. Lo pagado con cargo a 2025 fueron 3,282 euros: un payout del 94 % y una rentabilidad del 5,84 %.
El riesgo real no está en el payout contable sino en la caja, y tiene dos palancas que la compañía controla: el ritmo de inversión del plan y la decisión de seguir recomprando todas las acciones que emite el dividendo flexible. La cuenta completa, año a año hasta 2030, tiene su propio apartado al final del análisis.
11. La autopsia de la asignación de capital
Entre 2020 y 2025, Viscofan destinó su caja a cuatro cosas: inversión industrial, dividendo, recompras y compras de empresas pequeñas. Puesto todo junto:
| 2020-2025 | M€ | Sobre el flujo de explotación |
|---|---|---|
| Flujo de explotación | 1.044,5 | 100 % |
| Inversión en inmovilizado | 499,2 | 47,8 % |
| Dividendo en efectivo | 472,9 | 45,3 % |
| Recompras | 208,1 | 19,9 % |
| Compras de empresas | 16,1 | 1,5 % |
| Déficit | −151,8 | −14,5 % |
Hasta 2023, las recompras eran pequeñas: menos de 13 millones al año. Desde 2024 son del tamaño del dividendo, y casi todas tienen un destino: neutralizar las acciones del dividendo flexible. El programa en vigor —hasta 150 millones o 2,7 millones de acciones, del 2 de marzo de 2026 al 1 de marzo de 2027— se presenta precisamente con ese objetivo; a 4 de septiembre llevaba 1,27 millones de acciones compradas por 74,5 millones, a 58,6 euros de media. La única reducción neta de acciones del periodo es la de abril de 2026: 500.000 títulos, un 1,1 % del capital, recomprados entre noviembre de 2025 y febrero de 2026 por unos 28 millones.
Las comunicaciones de cada recompra a la CNMV permiten ver también a qué precio. Desde enero de 2024, Viscofan ha recomprado unos 4,7 millones de acciones —el 10 % del capital— a 58,3 euros de media, casi un 4 % por encima del precio de hoy: neutralizar el dividendo flexible cuesta lo que marque la bolsa, y en estos años ha marcado más que ahora. El mes en que más compró de los dos últimos años fue octubre de 2025, el del reportaje sobre Danville: 583.474 acciones por 31,9 millones, a 54,66 euros de media, dentro del programa ligado al dividendo flexible de diciembre. La compañía compró cuando la acción caía, igual que sus consejeros, como se ve en el apartado siguiente.
Las compras de empresas han sido pequeñas y apuntan todas en la misma dirección —colágeno y mascotas, las dos en Brasil—: unos 20 millones entre las tres sociedades. Y la inversión industrial, la partida que el plan anterior no llegó a gastar —358 de los 425 millones previstos—, es justo la que Beat’30 quiere acelerar: 100 millones en 2026 y más de 600 hasta 2030.
Una compañía que invierte más, reparte casi todo su beneficio y además recompra en bolsa las acciones que emite tiene que financiar una de las tres cosas con deuda. Mientras la deuda de partida era casi cero, no importaba.
Con Beat’30 en marcha, la pregunta es cuánto tiempo puede seguir haciéndolo sin que empiece a importar — y qué palanca tocaría primero la compañía si tuviera que elegir.
12. Quién dirige Viscofan, y desde cuándo
| Nombre | Cargo | Años en el cargo |
|---|---|---|
| José Domingo de Ampuero y Osma | Presidente no ejecutivo (antes, trece años presidente ejecutivo) | 2,7 |
| José Antonio Canales García | Consejero delegado (CEO); director general del grupo desde 2006 | 20,8 |
| María Carmen Peña Ruiz | Directora general financiera (CFO) | 7,8 |
| Gabriel Larrea Lalaguna | Director de cadena de suministro | 22,8 |
| Luis Bertoli | Director general de Sudamérica | 18,3 |
| José Ángel Arraras | Director de I+D | 9,9 |
| Armando Ares Mateos | Director de relación con inversores (IR) y comunicación corporativa | 9,8 |
| José Antonio Cortajarena Manchado | Director jurídico y secretario | 7,8 |
| Guillermo Eguidazu | Consejero delegado (CEO) de Norteamérica | 7,8 |
| Juan Negri | Director general de Asia | 6,5 |
| Andrés Díaz Echevarría | Director general de EMEA | 3,6 |
| Jesús Calavia | Director general de operaciones (COO) | 3,6 |
| Domingo González | Consejero delegado (CEO) de Health | 0,8 |
| Óscar Ponz | Consejero delegado (CEO) de Pet Treats y adjunto en EMEA | 0,8 |
Es una cúpula de la casa y muy estable: el consejero delegado (CEO) lleva treinta años en el grupo y veinte al frente de la gestión, y el responsable de la cadena de suministro, veintitrés en el cargo. El relevo de 2024 separó la presidencia de la gestión sin traer a nadie de fuera. Las dos únicas caras nuevas son las de las divisiones que Beat’30 quiere hacer crecer —Health y Pet Treats—, con responsables nombrados hace menos de un año. Es la fortaleza del equipo, que conoce el negocio como pocos, y también el motivo por el que el mercado mira con lupa el plan nuevo: lo firma, en lo esencial, el mismo equipo que firmó el anterior.
Quién tiene la acción
El accionariado tiene un núcleo estable. Corporación Financiera Alba, del grupo March, declaraba un 14,3 % a cierre de 2024 en su propia web; Santiago Domecq supera el 5 %; y en mayo de 2026 Onchena, el vehículo de inversión de la familia Ybarra Careaga, comunicó un 3,079 %. En los días que siguieron a Danville, dos gestoras irlandesas redujeron su posición. El capital flotante ronda el 70 %.
Y lo que hacen con su propio dinero
| Fecha | Quién | Operación | Acciones | Precio |
|---|---|---|---|---|
| 26 jun 2026 | Alejandro Bergaz (auditoría interna) | Venta | 700 | 58,31 € |
| 4 may 2026 | Andrés Arizkorreta (consejero) | Compra | 1.700 | 60,10 € |
| 9 ene 2026 | José Antonio Canales (CEO) | Compra | 1.000 | 54,94 € |
| 12 dic 2025 | Santiago Domecq (consejero) | Compra | 2.858 | 52,76 € |
| 5 dic 2025 | Jesús Calavia (operaciones) | Compra | 360 | 52,70 € |
| 26 nov 2025 | José Domingo de Ampuero (presidente) | Compra | 2.000 | 53,00 € |
| 25 nov 2025 | Directivo cuyo nombre no consta | Compra | 3.000 | 53,72 € |
| 30 oct 2025 | Santiago Domecq (consejero) | Compra | 5.000 | 54,29 € |
| 29 oct 2025 | José Antonio Canales (CEO) | Compra | 1.000 | 53,66 € |
| 24 oct 2025 | Directivo cuyo nombre no consta | Compra | 3.000 | 54,16 € |
| 20 oct 2025 | José Antonio Canales (CEO) | Compra | 2.000 | 54,00 € |
Diez compras y una venta en doce meses, y ocho de las diez en las semanas que siguieron a Danville: entre el 20 de octubre y el 12 de diciembre de 2025, con la acción entre 52,70 y 54,29 euros. El consejero delegado (CEO) compró tres veces; el presidente, una; Santiago Domecq, consejero y accionista de referencia, casi 8.000 acciones. En total, 21.918 acciones y unos 1,19 millones de euros. La única venta, 700 acciones del director de auditoría interna en junio. No son cantidades que muevan la cotización, pero sí una señal: quienes tienen más información sobre la planta compraron cuando la acción marcaba mínimos.
13. La voz de la directiva
Viscofan publica cada trimestre una presentación de resultados, pero en las fuentes que hemos consultado no hay transcripción de ninguna conferencia. Las citas de este apartado salen de documentos oficiales y de declaraciones recogidas por la prensa, cada una con su enlace.
Sobre el plan a 2030
El consejero delegado (CEO) presentó Beat’30 el 26 de febrero como un plan «ilusionante y apasionante», pensado para acelerar el crecimiento rentable por encima del ritmo histórico de la compañía. Es, dicho con sus propias palabras, la tesis de la tabla 10: el plan pide crecer más deprisa de lo que Viscofan ha crecido nunca en un tramo de cinco años sin inflación de por medio.
Sobre cómo se paga la remuneración
La presentación del primer semestre dedica una diapositiva entera al puente de la deuda bancaria: de 206,1 a 283,3 millones en seis meses, con la remuneración a los accionistas —107 millones— como la partida más grande. El título de la diapositiva es este:
«Remuneración histórica a los accionistas financiada con la solidez de los flujos operativos y el balance»
La frase es exacta en las dos mitades. La remuneración es histórica —nunca había sido tan alta— y se financia, efectivamente, con los flujos operativos y con el balance: es decir, en parte con deuda. Lo que la compañía no explica es hasta dónde está dispuesta a llevar esa segunda mitad mientras la inversión sube.
Sobre el dólar
Cuando recortó la guía de 2025 en octubre, la compañía defendió que, con el dólar en el 1,05 que había supuesto en febrero, el año habría acabado en la parte media-alta de la horquilla original. Es verosímil —la tabla 6 enseña cuánto pesa la divisa—, pero también es un recordatorio de que las guías de Viscofan llevan dentro una hipótesis de tipo de cambio que la compañía no controla. La de 2026 supone un dólar a 1,18 por euro.
14. Las noticias y lo que dicen los analistas
14.1 · Lo que ha pasado desde febrero
Primer semestre: el EBITDA cae y la guía se queda en la parte baja
El 29 de julio, Viscofan publicó unas ventas de 629,8 millones (+1,8 %; +4,8 % a tipo de cambio constante), un EBITDA de 134,5 millones (−7,4 %) y un beneficio neto de 71,3 millones (+2,2 %). Mantuvo las cifras anunciadas en febrero, con el aviso de que lo más probable es acabar en la parte baja en EBITDA.
CNMV · 30 jul 2026El 30,3 % cobra el complementario en efectivo
En la edición de junio del dividendo flexible, los titulares del 30,3 % de las acciones eligieron efectivo: 1,799 euros brutos por acción, 25,1 millones en total. El resto se llevó 1.001.717 acciones nuevas, que la compañía compensó amortizando el mismo número de acciones propias.
Press Digital · 23 jun 2026La familia Ybarra Careaga declara un 3,079 %
Onchena, el vehículo de inversión de la familia, comunicó una participación del 3,079 % en el capital de Viscofan, que se suma a los accionistas de referencia de siempre: Corporación Financiera Alba y Santiago Domecq.
Press Digital · 19 may 2026La junta aprueba unos 3,25 euros por acción y amortizar 500.000 acciones
La junta general aprobó la remuneración con cargo a 2025 —unos 3,25 euros por acción, de los que 1,00 es extraordinario— y una reducción de capital de 500.000 acciones propias, que deja el capital en 46 millones de acciones.
Demócrata · 24 abr 2026Un programa de recompra de hasta 150 millones
Desde el 2 de marzo de 2026 y hasta el 1 de marzo de 2027, Viscofan puede recomprar hasta 2,7 millones de acciones —el 5,8 % del capital— o 150 millones de euros, para amortizar las acciones que emite con el dividendo flexible. La compañía informa a la CNMV de cada semana de ejecución.
Kutxabank Investment · 5 mar 2026Récord en 2025 y un plan nuevo hasta 2030
El 26 de febrero la compañía presentó unas ventas de 1.252 millones y un beneficio neto de 159,9 millones, los dos máximos históricos, y el plan Beat’30: 1.800 millones de ingresos y 450 de EBITDA en 2030, con más de 600 millones de inversión.
Food Retail · 26 feb 202614.2 · Qué esperan los analistas, casa por casa
El consenso es comprador: de las quince casas con cobertura activa, doce recomiendan comprar, tres mantener y ninguna vender, con un precio objetivo medio de 69,79 euros —un 24,2 % por encima del cierre— y un rango de 58,70 a 75,00. Casa por casa:
| Casa | Analista | Recomendación | Objetivo | Fecha |
|---|---|---|---|---|
| CaixaBank BPI | Bruno Bessa | Neutral | 58,70 € | 4 sep 2026 |
| Santander | Manuel Lorente | Sobreponderar | 73,80 € | 3 ago 2026 |
| UBS | Andrei Condrea | Comprar | 72,00 € | 3 ago 2026 |
| Bestinver | Equipo de análisis | Mantener | 67,45 € | 31 jul 2026 |
| GVC Gaesco | Víctor Peiro | Neutral | 60,00 € | 30 jul 2026 |
| Oddo BHF | Juan Ros | Sobreponderar | 75,00 € | 30 jul 2026 |
| Renta 4 | Pablo Fernández de Mosteyrín | Sobreponderar | 72,70 € | 30 jul 2026 |
| Kepler Cheuvreux | Pablo de Rentería | Comprar | 74,00 € | 30 jul 2026 |
| Alantra | Mateo Ferrer | Comprar | 69,00 € | 30 jul 2026 |
| BNP Paribas | Francisco Ruiz | Sobreponderar | 75,00 € | 30 jul 2026 |
| JB Capital | Luis Colaço | Comprar | 70,00 € | 30 jul 2026 |
| Sabadell | Rafael Bonardell | Sobreponderar | 69,00 € | 20 may 2026 |
| Kutxabank Investment | Ane Roa | Comprar | 72,00 € | 24 abr 2026 |
| Berenberg | Benjamin Thielmann | Comprar | 70,00 € | 4 mar 2026 |
| Intermoney | Virginia Pérez | Comprar | 75,00 € | 27 feb 2026 |
| Media · 15 casas | 12 comprar · 3 mantener | 69,79 € |
Siete casas publicaron el 30 de julio, al día siguiente de los resultados del semestre, y ninguna recomienda vender. La más cauta es CaixaBank BPI: neutral y 58,70 euros desde el 4 de septiembre, casi en el precio actual. Renta 4 resumió en marzo la tesis alcista en una frase —«El mercado no valora adecuadamente su privilegiada posición competitiva»— y Berenberg calificó de «ambiciosos» los objetivos a 2030 al subir el suyo a 70 euros. La nota discordante del último año la puso Bankinter: el 15 de octubre de 2025, al día siguiente de Danville, pasó de comprar a vender porque no podía verificar la información publicada, y dejó el precio objetivo en revisión.
14.3 · Y lo que esperan que gane
| M€ | 2025 | 2026e | 2027e | 2028e | 2029e | 2030e |
|---|---|---|---|---|---|---|
| Ingresos | 1.252,0 | 1.318,9 | 1.402,1 | 1.487,4 | 1.567,7 | 1.653,7 |
| YoY | +4,0 % | +5,3 % | +6,3 % | +6,1 % | +5,4 % | +5,5 % |
| EBITDA | 290,0 | 300,4 | 329,3 | 358,1 | 382,7 | 409,3 |
| YoY | +1,6 % | +3,6 % | +9,6 % | +8,7 % | +6,9 % | +7,0 % |
| Beneficio neto | 159,9 | 160,6 | 175,9 | 192,8 | 206,0 | 222,7 |
| YoY | +1,8 % | +0,4 % | +9,5 % | +9,6 % | +6,8 % | +8,1 % |
| BPA | 3,50 € | 3,47 € | 3,82 € | 4,20 € | 4,47 € | 4,82 € |
| YoY | +3,6 % | −0,9 % | +10,1 % | +9,9 % | +6,4 % | +7,8 % |
El consenso no llega a la guía de 2026. Espera un EBITDA de 300,4 millones: un 3,6 % más que en 2025 y un 1,3 % por debajo de la parte baja de la horquilla de la compañía, 304,5. En julio, antes de los resultados del semestre, la prensa lo situaba en 305,1. Y para 2030 espera 409 millones de EBITDA, un 9 % por debajo de los 450 que promete Beat’30.
15. Valoración: cinco métodos que no se ponen de acuerdo
Cinco métodos, cada uno con su tabla de sensibilidad. Los publicamos aunque no coincidan, porque que no coincidan es información.
15.1 · Descuento de dividendos
El modelo de Gordon con el dividendo pagado con cargo a 2025, 3,282 euros. En el escenario central, una rentabilidad exigida del 7,5 % —razonable para una compañía defensiva que cotiza en euros— y un crecimiento perpetuo del dividendo del 2,5 %, por debajo de lo que ha crecido su beneficio en la última década:
| Crecimiento \ Exigida | 6,5 % | 7,0 % | 7,5 % | 8,0 % | 8,5 % |
|---|---|---|---|---|---|
| 1,5 % | 66,6 € | 60,6 € | 55,5 € | 51,2 € | 47,6 € |
| 2,0 % | 74,4 € | 67,0 € | 60,9 € | 55,8 € | 51,5 € |
| 2,5 % | 84,1 € | 74,8 € | 67,3 € | 61,2 € | 56,1 € |
| 3,0 % | 96,6 € | 84,5 € | 75,1 € | 67,6 € | 61,5 € |
| 3,5 % | 113,2 € | 97,1 € | 84,9 € | 75,5 € | 67,9 € |
El escenario central da 67,3 euros, un 19,8 % por encima del precio. La matriz enseña lo sensible que es el modelo: medio punto menos de crecimiento lo baja a 60,9. Y hay una sensibilidad que no está en la tabla y que importa más que ninguna: si el euro extraordinario se retirase y el dividendo volviera a 2,282 euros, el mismo escenario central daría 46,8 euros. El modelo vale lo que vale el supuesto de que ese euro ha venido para quedarse.
15.2 · Descuento de flujos de caja
El modelo de Gordon del apartado anterior solo mira lo que sale por la puerta, el dividendo. El descuento de flujos mira toda la caja libre que genera el negocio, se reparta o se quede dentro: una empresa vale lo que vaya a producir en efectivo en el futuro, traído a euros de hoy. Lo que se descuenta aquí es esa caja libre, año a año. Pero la proyección no arranca de la caja, arranca del EBITDA, y conviene explicar por qué.
El EBITDA es lo que deja el negocio antes de pagar la inversión, los impuestos y los intereses: el motor, antes de restarle lo que cuesta mantenerlo en marcha. Se parte de él por tres razones. La primera, que es el idioma de la compañía: la guía de 2026 y los objetivos de Beat’30 están en EBITDA, y partir de ahí permite poner al lado, con cifras, lo que el plan promete y lo que el precio pide. La segunda, que el consenso de analistas llega con el EBITDA hasta 2030, y con la caja libre solo hasta 2028. La tercera, que las otras dos bases no sirven en Viscofan: el beneficio de 2025 lleva dentro un crédito fiscal y unas diferencias de cambio que no se repiten, y la caja libre de un año concreto depende demasiado del circulante —en 2022 fue negativa— como para proyectarla.
Del EBITDA a la caja libre se llega restando, y así queda 2026: 304,5 millones de EBITDA, menos 47,9 de impuestos, menos 100 de inversión, menos 20 de circulante, igual a 136,6 millones de caja libre. Como contraste, el consenso espera para 2026, 2027 y 2028 unos 143,8, 123,8 y 144,5 millones; nuestro modelo da 136,6, 131,6 y 154,6. Se mueven en el mismo orden de magnitud. Los supuestos, todos a la vista:
- EBITDA: 304,5 millones en 2026 (la parte baja de la guía) y el consenso de 2027 a 2030.
- Impuestos: el 22 % del beneficio de explotación. Inversión: 100 millones en 2026 y 125 al año de 2027 a 2030, lo que reparte los más de 600 del plan. Circulante: 20 millones al año.
- Valor terminal: un flujo del 49 % del EBITDA de 2030 —la mediana de la conversión de EBITDA en caja libre de 2019 a 2025—, creciendo a perpetuidad.
- Del valor de empresa al precio: se restan 308,1 millones de deuda financiera neta y 5,2 de minoritarios, y se divide entre 46 millones de acciones.
| Crecimiento \ Coste de capital | 6,5 % | 7,0 % | 7,5 % | 8,0 % | 8,5 % |
|---|---|---|---|---|---|
| 1,0 % | 65,8 € | 59,5 € | 54,1 € | 49,6 € | 45,6 € |
| 1,5 % | 71,9 € | 64,5 € | 58,3 € | 53,1 € | 48,6 € |
| 2,0 % | 79,5 € | 70,5 € | 63,3 € | 57,2 € | 52,1 € |
| 2,5 % | 88,9 € | 77,9 € | 69,2 € | 62,0 € | 56,1 € |
| 3,0 % | 101,0 € | 87,2 € | 76,4 € | 67,9 € | 60,9 € |
El escenario central da 63,3 euros, un 12,6 % por encima del precio, y el valor terminal aporta el 80 % del total. Eso lo hace muy sensible al coste de capital: medio punto menos lo sube a 70,5 euros; medio punto más lo baja a 57,2. Y el año flojo del modelo es 2027, cuando la inversión del plan sube más deprisa que el EBITDA. El supuesto más discutible es el circulante: 20 millones al año es menos de lo que ha consumido de media desde 2020, 44. Con 35, el escenario central baja a 61,9 euros; con 50, a 60,6. Cambia el decimal, no la conclusión.
15.3 · Múltiplos: dónde están y qué precio implican
| Cierre del año | Precio | PER | EV/EBITDA | Rentabilidad |
|---|---|---|---|---|
| 2016 | 46,85 € | 17,5x | — | 2,97 % |
| 2017 | 55,01 € | 21,0x | — | 2,71 % |
| 2018 | 48,12 € | 18,1x | — | 3,24 % |
| 2019 | 47,10 € | 20,7x | 11,3x | 3,40 % |
| 2020 | 58,05 € | 22,1x | 11,9x | 4,07 % |
| 2021 | 56,90 € | 19,9x | 10,9x | 2,97 % |
| 2022 | 60,20 € | 19,9x | 10,9x | 3,04 % |
| 2023 | 53,60 € | 17,7x | 10,0x | 3,62 % |
| 2024 | 61,00 € | 18,0x | 10,4x | 4,97 % |
| 2025 | 53,40 € | 15,3x | 9,3x | 5,94 % |
| Hoy (9 sep 2026, LTM) | 56,20 € | 15,8x | 10,4x | 5,84 % |
El PER de hoy, 15,8 veces, está por debajo de los diez cierres de la tabla salvo el de 2025, y la mediana de esos diez es 19 veces. El EV/EBITDA, 10,4 veces, está cerca de su mediana de siete cierres, 10,9. Traducido a precio:
| PER \ BPA | 3,47 € (2026e) | 3,56 € (LTM) | 3,82 € (2027e) |
|---|---|---|---|
| 15x | 52,1 € | 53,4 € | 57,3 € |
| 17x | 59,0 € | 60,5 € | 64,9 € |
| 19x (mediana) | 65,9 € | 67,6 € | 72,6 € |
| 21x | 72,9 € | 74,8 € | 80,2 € |
| EV/EBITDA \ EBITDA | 279,3 (LTM) | 300,4 (consenso 2026) | 304,5 (guía baja 2026) |
|---|---|---|---|
| 9,0x | 47,8 € | 52,0 € | 52,8 € |
| 10,0x | 53,9 € | 58,5 € | 59,4 € |
| 10,9x (mediana) | 59,4 € | 64,4 € | 65,3 € |
| 11,3x (Devro) | 61,8 € | 67,0 € | 68,0 € |
| 12,0x | 66,1 € | 71,6 € | 72,6 € |
15.4 · Bandas Geraldine Weiss
La metodología de la casa, la misma del distintivo de cada ficha: la rentabilidad por dividendo de los doce meses de cada sesión de los últimos diez años; sus percentiles 5, 50 y 95, y cada banda es el dividendo dividido por ese percentil. En Viscofan hay un matiz que decide el resultado: el numerador es lo pagado en los doce meses, 3,282 euros, y no el último pago multiplicado por dos, que en una compañía de pagos desiguales inflaría el dividendo cada junio.
| Banda | Rentabilidad | Precio con 3,282 € |
|---|---|---|
| Sobrevaloración (percentil 5) | 2,52 % | 130,11 € |
| Mediana (percentil 50) | 3,14 % | 104,68 € |
| Infravaloración (percentil 95) | 5,64 % | 58,24 € |
| Precio actual | 5,84 % | 56,20 € |
El índice sale en 102,8: el precio está por debajo de la banda de infravaloración, la señal más fuerte que da el método. Pero conviene mirar de dónde sale. Las bandas saltan a mediados de 2024, cuando el euro extraordinario entra en el dividendo, y desde entonces el precio ha quedado debajo de todas ellas. La mediana de 104,68 euros equivaldría a pagar 29 veces el beneficio de los últimos doce meses, un múltiplo que Viscofan no ha tenido en ninguno de los diez cierres de la tabla 22.
15.5 · Todo junto
| Método | Escenario central | Frente al precio |
|---|---|---|
| Consenso de analistas | 69,79 € | +24,2 % |
| Descuento de dividendos (exigida 7,5 % · crecimiento 2,5 %) | 67,3 € | +19,8 % |
| PER a la mediana de diez años (19x) | 67,6 € | +20,3 % |
| Descuento de flujos (coste de capital 7,5 % · crecimiento 2 %) | 63,3 € | +12,6 % |
| EV/EBITDA a la mediana de siete años (10,9x) | 59,4 € | +5,7 % |
| Bandas Geraldine Weiss (mediana) | 104,68 € | +86,3 % |
16. Viscofan frente a su sector
Viscofan no tiene un comparable cotizado limpio. Sus competidores directos son en su mayoría privados o han dejado de cotizar —Devro, el caso más reciente, salió de la bolsa de Londres en 2023—, así que la comparación útil tiene dos partes: el último precio pagado por un fabricante puro de envolturas y un grupo de fabricantes de envases cotizados.
El último precio de un par puro: Devro
En 2023, el grupo alemán SARIA compró Devro, el fabricante británico de envolturas de colágeno, por 320 peniques por acción más un dividendo de 10. La operación valoraba la compañía en 692 millones de libras de valor de empresa: 11,3 veces su EBITDA de doce meses. Viscofan cotiza hoy a 10,4 veces. A 11,3 veces, su precio sería de 61,8 euros sobre el EBITDA de los últimos doce meses y de 68,0 sobre la parte baja de la guía de 2026. Y Devro, antes de la oferta, tenía un perfil muy parecido al de Viscofan: un margen EBITDA del 23,9 %, una rentabilidad sobre el capital del 17,8 % y 1,6 veces de deuda neta sobre EBITDA. La primera oferta llevaba una prima del 80 % sobre la cotización media del mes anterior.
Un grupo de envases, y por qué
Ninguna de las cinco compañías de la tabla hace envolturas para embutidos. Sus competidores de verdad no cotizan: Devro dejó la bolsa con la compra de SARIA y la alemana Kalle es privada. Así que la comparación se hace con lo más parecido que sí cotiza, los fabricantes de envases: empresas que venden a otra industria —casi siempre la alimentaria o la farmacéutica— el envase sin el que su cliente no puede vender su producto, con las materias primas y la energía como coste principal y fábricas que piden inversión constante. Esto es lo que hace cada una, a grandes rasgos:
- Amcor (cotiza en Nueva York y Sídney): envases de plástico flexibles y rígidos para alimentación, bebidas y farmacia. Es el más grande del grupo.
- Huhtamaki (Finlandia): envases de papel, fibra y plástico para comida y bebida, muchos para restauración y consumo fuera de casa.
- Gerresheimer (Alemania): envases de vidrio y plástico para la industria farmacéutica: viales, jeringas y frascos.
- Oeneo (Francia): tapones de corcho y barricas para el vino y los licores.
- Bewi (Noruega): embalaje y aislamiento de poliestireno expandido, entre ellos las cajas en las que viaja el pescado fresco.
Sirven para comparar márgenes, rentabilidad y deuda de negocios con una estructura parecida. No sirven para decir qué múltiplo merece Viscofan, porque ninguno comparte su nicho, su cuota de mercado ni su margen. Por eso la tabla lleva debajo el precio que se pagó por Devro, el único par puro con precio conocido.
| PER 2026e | EV/EBITDA | Margen EBITDA | Rentabilidad s/ capital | Deuda bruta / EBITDA | Dividendo | |
|---|---|---|---|---|---|---|
| Viscofan | 16,2x | 10,4x | 22,1 % | 13,8 % | 1,3x | 5,84 % |
| Amcor | 10,8x | 10,9x | 15,0 % | 7,9 % | 4,9x | 6,03 % |
| Huhtamaki | 12,4x | 7,5x | 15,8 % | 8,6 % | 2,6x | 3,62 % |
| Gerresheimer | 15,3x | 7,9x | 17,1 % | 0,5 % | 5,8x | — |
| Oeneo | 22,4x | — | 21,7 % | 8,2 % | 1,5x | 3,78 % |
| Bewi | 61,2x | 7,8x | 12,4 % | 2,2 % | 4,5x | — |
| Mediana de los cinco | 15,3x | 7,9x | 15,8 % | 7,9 % | 4,5x | 3,78 % |
| Devro · precio pagado por SARIA (2023) | — | 11,3x | — | — | — | — |
Viscofan cotiza con prima sobre EBITDA —10,4 veces frente a una mediana de 7,9— y en la media del grupo en PER, pero con el mejor margen, la mayor rentabilidad sobre el capital y la menor deuda de todos, y con un dividendo muy por encima. Es la prima de la calidad, y sigue siendo menor que la que SARIA pagó por Devro. Berenberg lo cuenta de otra manera: un 12 % de descuento frente a su propio grupo de envases alimentarios. Las dos lecturas pueden ser ciertas a la vez, porque en una compañía sin pares puros el grupo de comparación decide la respuesta.
17. Lo que hay que vigilar, en las dos direcciones
Lo que podría salir mejor
- El dólar. La propia compañía escribe en la presentación del semestre que su fortalecimiento de los últimos meses anticipa un cambio de tendencia en el resultado financiero. Si se consolida, el viento en contra de 2025 y 2026 se da la vuelta también sobre ventas y EBITDA.
- Las subidas de precio de la segunda mitad. El volumen de envolturas creció en todas las regiones en el primer semestre; si las subidas se sostienen sin perderlo, el margen recupera parte de lo que se dejó en el segundo trimestre.
- La capacidad nueva. Colágeno en Estados Unidos y celulósica en México son las dos inversiones que la compañía liga a la sustitución de la tripa animal y al crecimiento de la celulósica por encima del mercado.
- Health y Pet Treats. Crecen al 57 % y al 88 % sobre bases muy pequeñas. Si alguna de las dos pasa de nota a pie de página a línea de negocio, el plan deja de depender solo de la envoltura.
Lo que podría salir peor
- El segundo semestre. Para llegar a la parte baja de la guía de EBITDA, la segunda mitad del año tiene que crecer a doble dígito después de una primera a la baja. El consenso ya no lo espera.
- Los costes. El segundo trimestre trajo un 16,8 % más de gastos por consumo. Si Oriente Medio sigue encareciendo la energía y las materias primas, las subidas de precio pueden no alcanzar.
- El gas de 2027. La compañía fija el precio de sus combustibles con contratos a un año o con coberturas, y por eso sus gastos por suministro de energía del semestre solo subieron un 1,8 % —un 10,1 % en el segundo trimestre— mientras el gas europeo casi se triplicaba. El examen llega al renovar. Su propia cifra —cada 10 % de variación del gas mueve 1,7 millones el resultado de explotación del semestre— no dice qué parte del consumo está fijada ni hasta cuándo, así que el golpe no se puede calcular desde fuera.
- Danville. Cualquier movimiento de la agencia ambiental de Illinois o de los tribunales convertiría un riesgo sin cuantificar en una cifra.
- La deuda. Con el dividendo en el 94 % del beneficio, la inversión subiendo y recompras del tamaño del dividendo, la deuda bancaria neta crece: 77 millones solo en el primer semestre.
18. Las cuatro cosas que ya no están en discusión
Después de diecisiete apartados, esto es lo que queda en pie sin necesidad de opinar:
- Viscofan rinde como casi nunca en veintiún años de serie: solo 59 sesiones de 5.549, todas en 2025 y 2026, dieron tanto o más. Es un recuento, no una interpretación.
- Desde 2023 reparte más del 90 % de su beneficio —el 94 % en 2025—, frente al 64 % de 2020 a 2022. El salto es el euro extraordinario, y el compromiso del plan nuevo —un dividendo total creciente— hace muy difícil retirarlo.
- Beyond’25 no cumplió ninguno de sus tres objetivos: 1.252 millones de ventas frente a 1.300, un margen EBITDA del 23,2 % frente al 26 % y 358 millones de inversión frente a 425.
- De 2020 a 2025 repartió 136 millones más de lo que generó en caja libre, y la deuda bancaria neta pasó de 38 a 206 millones; en junio de 2026 ya eran 283. Sigue siendo poca deuda: una vez el EBITDA.
Hasta aquí, los hechos
Todo lo que has leído es verificable y no toma partido: es lo que se puede decir de Viscofan sin opinar. A partir de aquí, opinamos. Y opinar, en esta casa, es hacer las cuentas que nadie más hace: resolver la contradicción entre nuestros propios modelos, hacer la cuenta del dividendo año a año con el plan en marcha, abrir por dentro el dividendo flexible y decir, con precios, qué haríamos nosotros.
Las bandas y los flujos no se ponen de acuerdo — y el supuesto que los separa no es el que parece
Las bandas Geraldine Weiss sitúan la mediana en 104,68 euros; el descuento de flujos, en 63,3. Los dos cálculos están bien hechos y no pueden tener razón a la vez. Traducimos uno al idioma del otro hasta aislar la única variable en la que discrepan, y decimos cuál de los dos describe mejor lo que se compra hoy a 56,20.
La cuenta que decide si el dividendo aguanta con Beat’30 en marcha
Reparte casi todo lo que gana, va a invertir más que nunca y la deuda ya sube. Ponemos en una sola tabla lo que promete el plan —flujo operativo, inversión, dividendo creciente— y hacemos la cuenta año a año hasta 2030, en tres escenarios. Hay una cifra que el plan no publica y que lo decide todo.
Cuánto tiene que crecer Viscofan para que 56 euros tengan sentido
Le damos la vuelta a los modelos: partimos del precio, despejamos el crecimiento que cabe dentro de él y medimos cuánto se mueve con cada supuesto. Puesto al lado de lo que promete Beat’30 y de lo que cumplió Beyond’25, ese número cambia la pregunta.
El dividendo flexible por dentro: quién gana y quién paga
Siete de cada diez derechos acaban en acciones nuevas y la compañía las recompra en bolsa para que nadie se diluya. Calculamos lo que cuesta de verdad esa maquinaria, a quién le conviene cada opción según cómo tribute y qué pasaría con la caja y con el beneficio por acción si dejara de recomprar.
El segundo semestre que decide 2026
La guía sigue en pie tras un primer semestre con el EBITDA a la baja. Calculamos qué tiene que pasar entre julio y diciembre para llegar siquiera a la parte baja, lo comparamos con los segundos semestres de la última década y explicamos qué supondría quedarse corto para el euro extraordinario.
Cinco cosas que sí nos preocupan de verdad
Numeradas y sin suavizar. Una está en el balance y ha crecido en silencio; otra es una cifra del propio consenso que no casa con lo que promete el plan.
Tres cosas con fecha
La primera es el 22 de octubre. Las otras dos llegan antes de marzo de 2027, y para cada una decimos qué tendría que pasar para que la tesis se confirme o se rompa.
Y nuestra posición, sin rodeos
Si compraríamos o no, a qué precios cambia la respuesta y qué nos haría cambiar de opinión. Incluida la pregunta que se hace cada accionista de Viscofan dos veces al año: ¿acciones o efectivo?
Ocho apartados más, con sus tablas y sus precios. La parte que no se puede escribir sin haber hecho las cuentas.
Desbloquear el análisis completoIncluido desde el plan Achiever. Si ya eres suscriptor, inicia sesión.
Tienes este mismo análisis en formato podcast: Viscofan a 56 euros — en Spotify.
Aviso importante
Este documento es contenido informativo y educativo elaborado a partir de información pública de Viscofan (memorias anuales, la presentación y el informe financiero del primer semestre de 2026 y comunicaciones a la CNMV), datos de mercado de fuentes financieras profesionales, prensa y series propias de precios y dividendos. No es asesoramiento financiero ni de inversión, ni una recomendación de compra, venta o mantenimiento de ningún valor.
Los modelos de descuento de dividendos, de flujos de caja, de múltiplos y los escenarios de sensibilidad de este análisis son aritmética con supuestos explícitos, no predicciones. Cambiar cualquiera de esos supuestos cambia el resultado, y las matrices están precisamente para que se pueda comprobar.
Tres precisiones de método. La primera, sobre el dividendo: se cuenta por ejercicio —a cuenta de diciembre más complementario de junio— y sin la prima de asistencia a la junta, y la rentabilidad usa lo pagado en doce meses, no el último pago multiplicado por dos. La segunda, sobre la fiscalidad: lo que se dice del dividendo flexible describe el tratamiento general para particulares residentes según la Agencia Tributaria; cada situación tiene su regla. La tercera, sobre Danville: lo que afirma el reportaje de Hunterbrook son acusaciones de un medio que opera también un fondo de inversión, y así se identifican en el texto; la compañía las niega. Las estimaciones a 2026-2030 que se citan son consenso de analistas, no previsiones nuestras ni guía de la compañía.
Rentabilidades pasadas no garantizan rentabilidades futuras. Invertir en acciones conlleva riesgo de pérdida, incluida la pérdida total del capital. Precio de referencia: 56,20 €, cierre del 9 de septiembre de 2026.
Fuentes: base de datos propia de La Dama del Dividendo (5.549 sesiones de precios y dividendos desde diciembre de 2004, de las cuales 2.735 componen la ventana de diez años del apartado 15.4) · memorias anuales de 2020 a 2025 · presentación e informe financiero del primer semestre de 2026 y comunicaciones remitidas a la CNMV · consenso de analistas y datos de mercado a 9 de septiembre de 2026 · las noticias enlazadas en el apartado 14.1 y el reportaje de Hunterbrook del 14 de octubre de 2025. Análisis cerrado el 10 de septiembre de 2026.