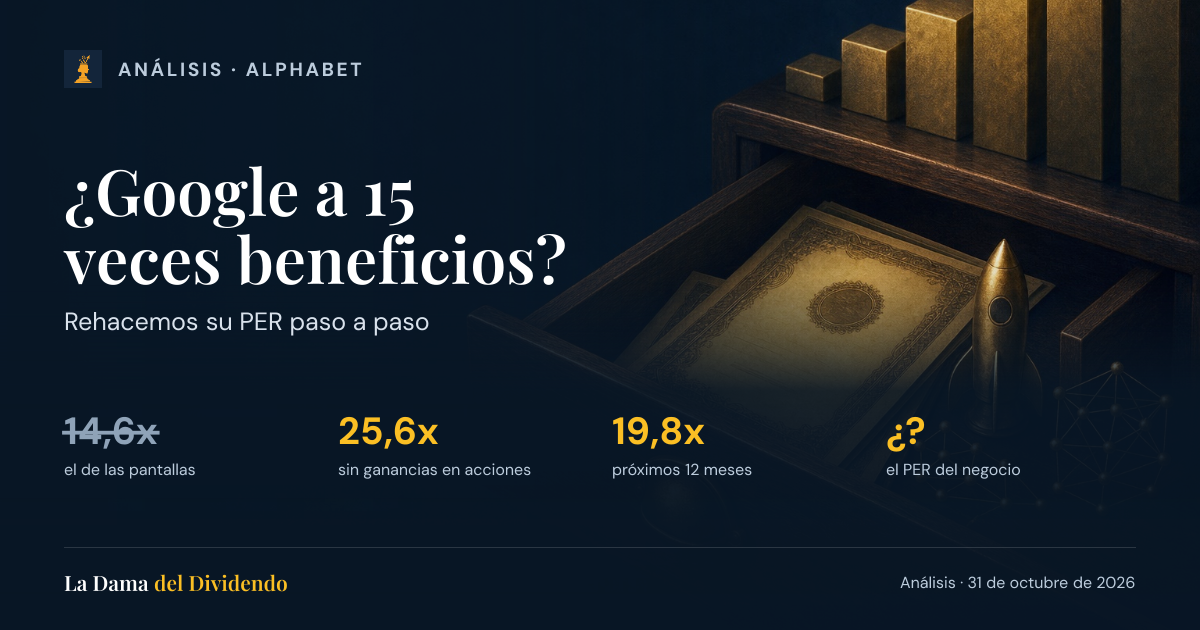
Abrimos muchas plataformas, buscamos Alphabet, la matriz de Google, y aparece un PER de unas 15 veces. Parece barata. El problema está en el beneficio que hay debajo de esa cifra: en los últimos doce meses, alrededor del 43 % del beneficio por acción son ganancias en acciones, casi todas sin realizar.
Hemos rehecho el cálculo con las cuentas de la compañía, a un precio de 279,84 $ (cierre del 30 de octubre de 2026). Vamos de la cifra de la pantalla a la cifra del negocio en cuatro pasos, y cada paso cambia una sola cosa.
- 14,6x1La pantallaLo que enseñan las plataformas
- 25,6x2Sin gananciasQuitamos las ganancias en acciones
- 19,8x3A futuroMiramos a los próximos 12 meses
- 18,1x4Sin participadasRestamos las participaciones del precio
- 1Lo que enseñan las plataformas. Últimos 12 meses, BPA GAAP.
- 2Quitamos las ganancias en acciones. Últimos 12 meses, BPA ajustado.
- 3Miramos a los próximos 12 meses. Consenso GAAP, comparación aproximada.
- 4Restamos las participaciones del precio. Suma de partes, con supuestos nuestros sobre Anthropic.
- 14,6x se apoya en un beneficio con alrededor de un 43 % de ganancias en acciones.
- 25,6x y 19,8x miden el precio frente al beneficio ya ganado y frente al que esperan los analistas.
- 18,1x resta además las participaciones del precio y depende de supuestos nuestros.
Antes de empezar: cómo leer las cifras
Paso 1 de 4 · El punto de partida1El 14,6x: lo que enseñan las plataformas
- 14,6xLa pantalla
- 25,6xSin ganancias
- 19,8xA futuro
- 18,1xSin participadas
Empezamos por la cifra de la pantalla. Alphabet ganó 19,16 $ por acción en los últimos doce meses, según sus cuentas oficiales.
Precio de cierre entre el BPA GAAP de los últimos 12 meses. De aquí sale el «a unas 15 veces».
Algo no cuadra: el beneficio da saltos
Esos 19,16 $ salen de cuatro trimestres: 2,82 $, 5,11 $, 9,11 $ y 2,12 $. Un negocio de este tamaño no duplica su beneficio de un trimestre a otro y lo reduce a una cuarta parte al siguiente.
Su beneficio de operaciones lo confirma. Mide los ingresos menos los costes de la actividad, incluidas la amortización y la SBC, antes del resultado financiero y los impuestos. Avanza con regularidad.
Cada gráfico tiene su propia escala. Fuente: cuentas de Alphabet.
Qué lo mueve: las participaciones
Lo que se mueve es otra línea de la cuenta de resultados. Alphabet posee acciones de otras empresas, y los cambios de valor de esas acciones pasan por el beneficio aunque no venda nada.
Las cotizadas se actualizan a su precio de mercado, lo que la contabilidad llama valor razonable. Las privadas carecen de precio diario. Se ajustan cuando hay operaciones observables, como una ronda de financiación en la que entran inversores a un precio pactado, o cuando sufren deterioros, que son pérdidas de valor reconocidas.
En 2026 destacan dos: SpaceX, que ya cotiza, y Anthropic, que sigue siendo privada.
Paso 2 de 4 · Cambia el beneficio2El 25,6x: quitando lo que no es negocio
- 14,6xLa pantalla
- 25,6xSin ganancias
- 19,8xA futuro
- 18,1xSin participadas
La propia compañía publica cada trimestre cuánto aportan estas ganancias al BPA. Basta con restarlas.
Trimestre a trimestre, en dólares por acción, la cuenta queda así:
| Trimestre | BPA GAAP | Ganancia o pérdida en acciones | BPA sin esas ganancias |
|---|---|---|---|
| 4T25 | 2,82 | 0,15 | 2,67 |
| 1T26 | 5,11 | 2,35 | 2,76 |
| 2T26 | 9,11 | 6,26 | 2,85 |
| 3T26 | 2,12 | −0,55 | 2,67 |
| Total | 19,16 | 8,21 | 10,95 |
Fijémonos en la última columna. Ahora el beneficio tiene sentido: unos 2,70 $ por trimestre.
Por qué quitamos las ganancias en acciones
En los nueve primeros meses de 2026, de 127.282 M$ de ganancias en acciones solo 1.589 M$ estaban realizados. El resto es revalorización, sin entrada de dinero.
Esa revalorización depende de una ronda de financiación o del precio de una acción en una fecha concreta. No se repite como se repite un trimestre de Search, el buscador, o de Cloud, la nube.
Cambia el beneficio. El precio sigue igual.
Lo que quitamos, lo que dejamos y por qué
Limpiar un beneficio tiene un riesgo: quitar de más. Por eso solo hemos retirado una partida y hemos dejado dentro otras tres que también se podrían discutir.
Casi todas están sin realizar, no entra caja y no se repiten como se repite un trimestre del negocio.
Es salario. Se paga en acciones, pero es un coste de tener a la plantilla.
Es SBC ligada a lo que vale Waymo, y la SBC se queda como coste. Las cuentas indican que este cargo aumentó frente a 2024.
Cada caso es distinto, pero las multas y condenas se repiten: 3.500 M$ de la Comisión Europea en 2025 y 13.800 M$ provisionados a septiembre. Esta sentencia está recurrida.
Las multas y condenas reaparecen cada cierto tiempo con otro nombre, así que forman parte del negocio. El cargo de Waymo es SBC, que ya dejamos como coste. Por eso los dos se quedan dentro.
Quien prefiera quitarlos, con un impuesto supuesto del 21 %, llega a un BPA de unos 11,20 $ y a un PER de unas 25 veces. La conclusión es la misma.
La SBC suma unos 33.100 M$ en doce meses. La dejamos como coste porque es salario.
Alphabet no recompró acciones en los nueve primeros meses de 2026. En junio abrió un programa para emitir hasta 40.000 M$ en acciones, destinado sobre todo a pagar los impuestos de esas entregas a empleados.
Paso 3 de 4 · Cambia el periodo3El 19,8x: mirando a 12 meses
- 14,6xLa pantalla
- 25,6xSin ganancias
- 19,8xA futuro
- 18,1xSin participadas
Hasta aquí hemos usado beneficios ya publicados. Una acción se compra por lo que ganará, así que ahora miramos a los próximos doce meses.
Con eso el beneficio pasa a ser una previsión. Alphabet no da guía de BPA, es decir, no publica una previsión propia: esta es la cifra de los analistas.
Hay dos consensos y solo usamos uno
Aquí hay otra trampa. Para los mismos doce meses circulan dos cifras, y elegir la equivocada rompería la comparación con el paso anterior.
- Coincide con la cifra que excluye la SBC, y nosotros la dejamos como coste.
- Enlaza con un BPA real ajustado de 3,37 $ en el 3T26, distinto de los 2,67 $ de nuestra cuenta de ese trimestre.
- Son dos series distintas, sin conciliar. Por eso no medimos crecimiento entre 10,95 $ y 15,50 $. Queda 1,40 $ por encima del consenso GAAP.
- Lleva la SBC como coste, igual que nuestros 10,95 $.
- Supone crecer un 29 %, cerca de lo estimado para el beneficio de operaciones.
Cambia el periodo: de lo ganado a lo previsto. El precio sigue igual.
Paso 4 de 4 · Cambia el precio4El 18,1x: por qué ajustamos también el precio
- 14,6xLa pantalla
- 25,6xSin ganancias
- 19,8xA futuro
- 18,1xSin participadas
En el beneficio histórico hemos quitado las ganancias en acciones, pero las participaciones siguen dentro del precio. Quien compra una acción de Alphabet compra también ese trozo de SpaceX y de Anthropic.
Compramos una tienda por 120.000 €. Vendiendo gana 10.000 € al año. En un cajón guarda acciones de otra empresa que valen 20.000 €.
El precio lleva dentro el cajón y el beneficio no.
Arriba y abajo de la división hablamos de lo mismo: la tienda.
Las dos cuentas son válidas y responden a preguntas distintas. La primera dice cuánto pagamos por todo. La segunda se acerca a cuánto pagamos por el negocio, siempre que hayamos acertado con lo que vale el cajón.
En Alphabet, la tienda es el negocio y el cajón son SpaceX, Anthropic y el resto de participaciones. El ejemplo supone que el beneficio excluye todo lo que da el cajón. Nuestra separación real es aproximada: conserva algunos resultados de inversiones y no está conciliada del todo en el consenso.
Para acercarnos a lo que se paga por el negocio, hacemos una suma de partes y las restamos también del precio.
Qué hay en el cajón de Alphabet
Restamos cuatro partidas. La barra enseña enseguida que casi todo el resultado depende de dos: Anthropic y SpaceX.
- AnthropicSupuesto
- El 14 % supuesto de una valoración de 1,5 billones $.
- SpaceXEstimación
- Suponiendo que Alphabet mantiene 551,2 millones de acciones, a 134,72 $ cada una. A septiembre declara 75.200 M$ con restricciones de venta a corto plazo, así que no es dinero disponible de inmediato.
- Otras cotizadasResidual
- Un residual de composición no identificada.
- Método de la participación y otrasCuentas de Alphabet
- Saldo agregado de inversiones por ese método y otras partidas.
Cambia el precio. El beneficio sigue igual que en el paso 3. Con el BPA de 10,95 $, el mismo precio daría 23,4x.
El gran supuesto: Anthropic
Anthropic ha presentado su folleto de salida a bolsa, pero ese documento no nos da las dos cifras que necesitamos: cuánto vale y cuánto tiene Google.
- Deja en blanco el precio y el porcentaje de Google.
- Indica que, tras las conversiones previstas de otros títulos en acciones, Google superará el 5 %.
- Su acuerdo de financiación de 2026 limita ciertas emisiones al 14,99 %, salvo que Google renuncie a ese tope.
- Una participación del 14 %, que el folleto no acredita.
- Una valoración de salida a Bolsa, que el folleto preliminar aún no fija. Por eso damos varias.
Por eso damos varios escenarios en lugar de una sola cifra. El 18,1x de la escalera es la fila marcada.
| Valoración de Anthropic | Valor de privadas usado | Participaciones por acción | PER últimos 12 meses | PER próximos 12 meses (2) |
|---|---|---|---|---|
| Valor en libros de todas las privadas (1) | Valor de privadas usado128.169 M$ | Participaciones por acción17,47 $ | PER últimos 12 meses24,0x | PER próximos 12 meses (2)18,6x |
| 1,25 billones $ | Valor de privadas usado175.000 M$ | Participaciones por acción21,24 $ | PER últimos 12 meses23,6x | PER próximos 12 meses (2)18,3x |
| 1,5 billones $ | Valor de privadas usado210.000 M$ | Participaciones por acción24,06 $ | PER últimos 12 meses23,4x | PER próximos 12 meses (2)18,1x |
| 1,8 billones $ | Valor de privadas usado252.000 M$ | Participaciones por acción27,45 $ | PER últimos 12 meses23,0x | PER próximos 12 meses (2)17,9x |
| 2 billones $ | Valor de privadas usado280.000 M$ | Participaciones por acción29,71 $ | PER últimos 12 meses22,8x | PER próximos 12 meses (2)17,7x |
(1) Incluye todas las privadas bajo ese criterio contable, concentradas principalmente en una compañía que Alphabet no identifica. En las demás filas sustituimos ese importe por el 14 % supuesto de Anthropic, sin añadir valor por las otras privadas.
(2) Sobre el consenso GAAP, que no detalla si incluye resultados de participadas.
Usamos unos 12.406 millones de acciones: 12.294 millones en circulación más 112 millones de efecto dilutivo del trimestre. Combinamos precios de octubre para SpaceX con valores de septiembre para el resto.
Mantenemos fijo el 14 % y no modelizamos la financiación futura ni la dilución de la salida a Bolsa. El folleto contempla hasta 20.000 M$ de financiación futura condicionada, y una inversión de hasta 10.000 M$ junto a la OPV reduciría ese importe.
Anthropic mueve poco el PER: entre el valor en libros y 2 billones, el de los últimos 12 meses baja 1,1 veces y el de los próximos 12 meses, 0,9 veces.
Es un activo enorme para cualquiera. Aun así, incluso a 2 billones, ese 14 % pesa alrededor de un 8 % en una compañía de 3,4 billones de capitalización, que es lo que vale en Bolsa.
Cuatro matices de este último paso
En un ejercicio ilustrativo a 1,5 billones, el PER subiría de 23,4x a 23,7x y de 18,1x a 18,4x. Aplicamos un 22 % de impuesto, coste cero en SpaceX y el coste de todas las privadas en Anthropic. No hemos verificado las bases fiscales, el coste que admitiría el fisco.
Quedan resultados menores de algunas inversiones y derivados que no hemos conciliado. Un derivado es un contrato cuyo valor depende de otro activo.
Compra a Alphabet servicios de nube y chips. Parte del BPA del negocio depende de ella, así que negocio y participación no se separan del todo.
SpaceX y las otras cotizadas ya están dentro de los 265.098 M$ de efectivo y valores. Quien reste la caja no puede restarlas otra vez. Aquí no la restamos.
Fuera de la escalera5Lo que ningún PER enseña
El PER compara el precio con el beneficio. Deja fuera el dinero que entra y sale de la caja, y en Alphabet esa cifra ha cambiado mucho.
El FCF de los últimos doce meses fue de 19.747 M$, frente a 73.266 M$ en 2025. En el 3T26 fue negativo, de 9.100 M$.
Si le restamos los 30.409 M$ del ajuste de SBC del estado de flujos, sale una medida ajustada de −10.662 M$. Esa resta reconoce un coste para los accionistas, pero no es una salida adicional de dinero. Los 33.100 M$ del paso 2 son el gasto contable, una cifra distinta.
El capex va en aumento, y la propia compañía anticipa que seguirá subiendo.
Esa inversión llegará a la cuenta de resultados como amortización, que reparte el coste de cada activo entre los años que dura.
6Las cifras, en un solo cuadro
Cada casilla responde a una pregunta distinta, así que ninguna es «el PER verdadero». Dos preguntas bastan para leerlas: qué beneficio miramos y qué precio miramos.
La fila de abajo usa Anthropic a 1,5 billones $ y el 14 % supuesto. Según el escenario, va de 22,8x a 24,0x y de 17,7x a 18,6x.
La columna de la derecha usa el consenso GAAP, que no detalla si incluye resultados de participadas.
El 14,6x de la pantalla queda fuera del cuadro porque su beneficio lleva dentro las ganancias en acciones.
Qué es sólido y qué es supuesto
- Sólido: el BPA GAAP de 19,16 $, las ganancias en acciones de 8,21 $ y los 10,95 $ que quedan salen de las cuentas de Alphabet.
- De los analistas: los 14,11 $ de BPA a 12 meses.
- Supuesto nuestro: que Alphabet mantiene sus 551,2 millones de acciones de SpaceX, el 14 % de Anthropic y una valoración de entre 1,25 y 2 billones.
Datos de La Dama del Dividendo, a partir de las cuentas de Alphabet (10-K 2025, 10-Q de 2026 y notas de resultados), su conferencia del 3T26 y el folleto S-1 de Anthropic (26-10-2026). Consenso de analistas a 29-30 de octubre de 2026. La valoración de Anthropic y el 14 % son supuestos. Contenido informativo, sin recomendación de inversión.